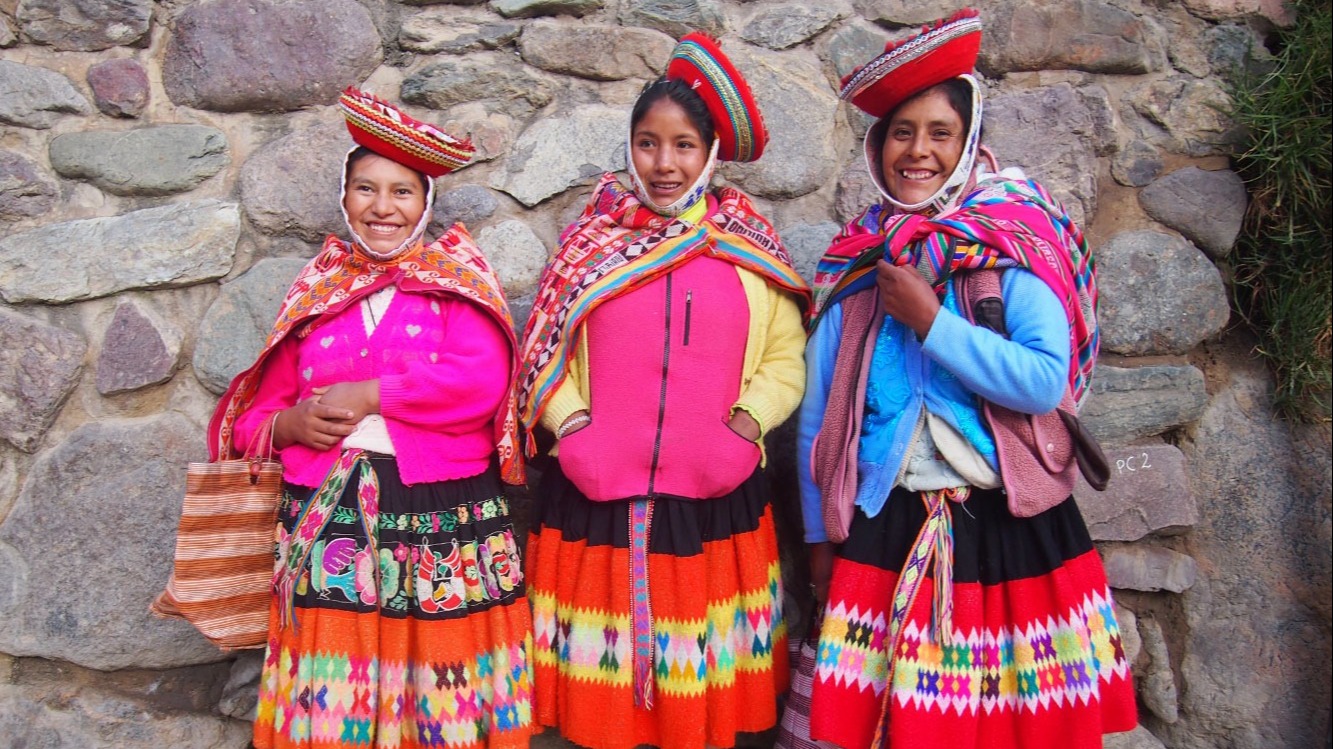
Tachtig procent van de microkredieten van Wakibi gaat naar vrouwelijke ondernemers. Dit is geen toeval: het is voor vrouwen in ontwikkelingslanden vaak moeilijk om aan krediet te komen. Met microkredieten helpt Wakibi deze vrouwen om economisch onafhankelijk te worden.
Gendergelijkheid en de empowerment van vrouwen en meiden: daar gaat het vijfde doel van de Sustainable Development Goals over. Denk bijvoorbeeld aan het eindigen van geweld tegen vrouwen en het stimuleren van onderwijs voor meisjes. Of het bevorderen van gelijke rechten voor vrouwen waar het gaat om bezittingen, controle over land en toegang tot financiële diensten. Ook het stimuleren van ondernemerschap is een belangrijke voorwaarde voor de verbetering van de positie van vrouwen in ontwikkelingslanden.
Ondernemen als vrouw in een ontwikkelingsland
Vrouwen in ontwikkelingslanden worden vaak ondernemer om onder werkloosheid en armoede uit te komen. Daarbij lopen zij tegen veel uitdagingen aan. Onzichtbare regels over hoe vrouwen zich moeten gedragen, beperken hen in hun keuzes en mogelijkheden. Zo is het voor vrouwelijke ondernemers moeilijker om serieus genomen te worden, omdat het beeld van ‘de ondernemer’ nog altijd mannelijk is.
Vrouwelijke ondernemers moeten balanceren tussen het zorgen voor familie en het opbouwen van hun bedrijf. In ontwikkelingslanden hebben ze vaak weinig of geen toegang tot ondersteunende diensten, technologie of relevante opleidingen en training. Bovendien zorgen verwachtingspatronen over mannen en vrouwen en het gebrek aan rolmodellen ervoor dat ondernemen mentaal zwaar is voor deze vrouwen.
En last but not least: het is voor vrouwen in ontwikkelingslanden een stuk lastiger om aan krediet te komen. Daardoor missen zij vaak de basisvoorwaarde om te kunnen ondernemen: financiering.

Toegang tot financiering
Toegang tot financiering is een van de grootste uitdagingen voor vrouwelijke ondernemers in ontwikkelingslanden. Onderzoek laat zien waarom:
- Ongeveer 1,3 miljard vrouwen hebben weinig of geen toegang tot formele financiële systemen. Zo mogen vrouwen in sommige landen geen eigen bankrekening of inkomen hebben, of hebben zij daar toestemming van een man voor nodig.
- Vrouwen die geen bezittingen, zoals een eigen huis of stuk land, (mogen) hebben, komen lastiger in aanmerking voor een lening. Ze hebben vaak een zwakkere kredietstatus, omdat ze minder hebben kunnen sparen.
- Vrouwen in ontwikkelingslanden zijn minder goed geschoold dan mannen, omdat hun toegang tot relevante training en opleiding beperkt is, en ze zijn vaker financieel analfabeet. Dit maakt het moeilijker voor hen om überhaupt een leenaanvraag te doen.
- Overheidsprogramma’s en banken geven de voorkeur aan bedrijven die door mannen worden gerund. Wanneer vrouwen toch krediet krijgen, betalen ze vaak een hogere rente.
- Alternatieven voor reguliere leningen, zoals durfkapitaal, private equity en microkredieten, zijn schaarser in ontwikkelingslanden. Private geldleners misbruiken de afhankelijkheid van ondernemers vaak door hoge rentes te vragen.
- Vrouwelijke startups zijn vaak kleiner, lokaal gericht, in sectoren met weinig groeimogelijkheden en minder kapitaalintensief, waardoor banken grotere risico’s of minder potentie zien en minder snel aan hen lenen.
- Vrouwen zijn vaak niet in de positie om besluitvorming te beïnvloeden, zo zitten zij niet in besturen, politiek of toewijzingscommissies.
- Vrouwen vragen tenslotte ook minder leningen aan, omdat zij niet verwachten financiering te krijgen of niet gewend zijn aan het idee om geld van vreemden aan te nemen.
Expliciete en impliciete genderdiscriminatie zijn de rode draad in al deze uitdagingen. Samen leiden die ertoe dat vrouwen moeilijker aan financiering komen en ondernemen voor hen een nog grotere uitdaging is. En dat staat nog los van de huidige pandemie die er helaas nog een schepje bovenop heeft gedaan.
Het netwerkeffect van vrouwelijke ondernemers
Economische, sociale en politieke gendergelijkheid is een fundamenteel mensenrecht dat leidt tot sterkere economieën en maatschappijen. Toegang tot microkrediet helpt de economische empowerment van vrouwen: het leidt tot meer financiële zelfstandigheid, weerbaarheid en een betere sociale positie.
Onderzoekers spreken ook wel van een ‘netwerkeffect’ van vrouwelijke ondernemers: vrouwen investeren een groter deel van hun inkomsten in hun directe omgeving, zoals familie en de lokale community. Uit eigen ervaring weten we dat de vrouwen die via Wakibi een krediet ontvangen, gemiddeld vijf mensen in hun omgeving positief beïnvloeden. Bijvoorbeeld doordat zij hun kinderen naar school laten gaan en werkgelegenheid bieden met hun bedrijf.

Hoe ondersteunt Wakibi gendergelijkheid voor alle vrouwen en meiden?
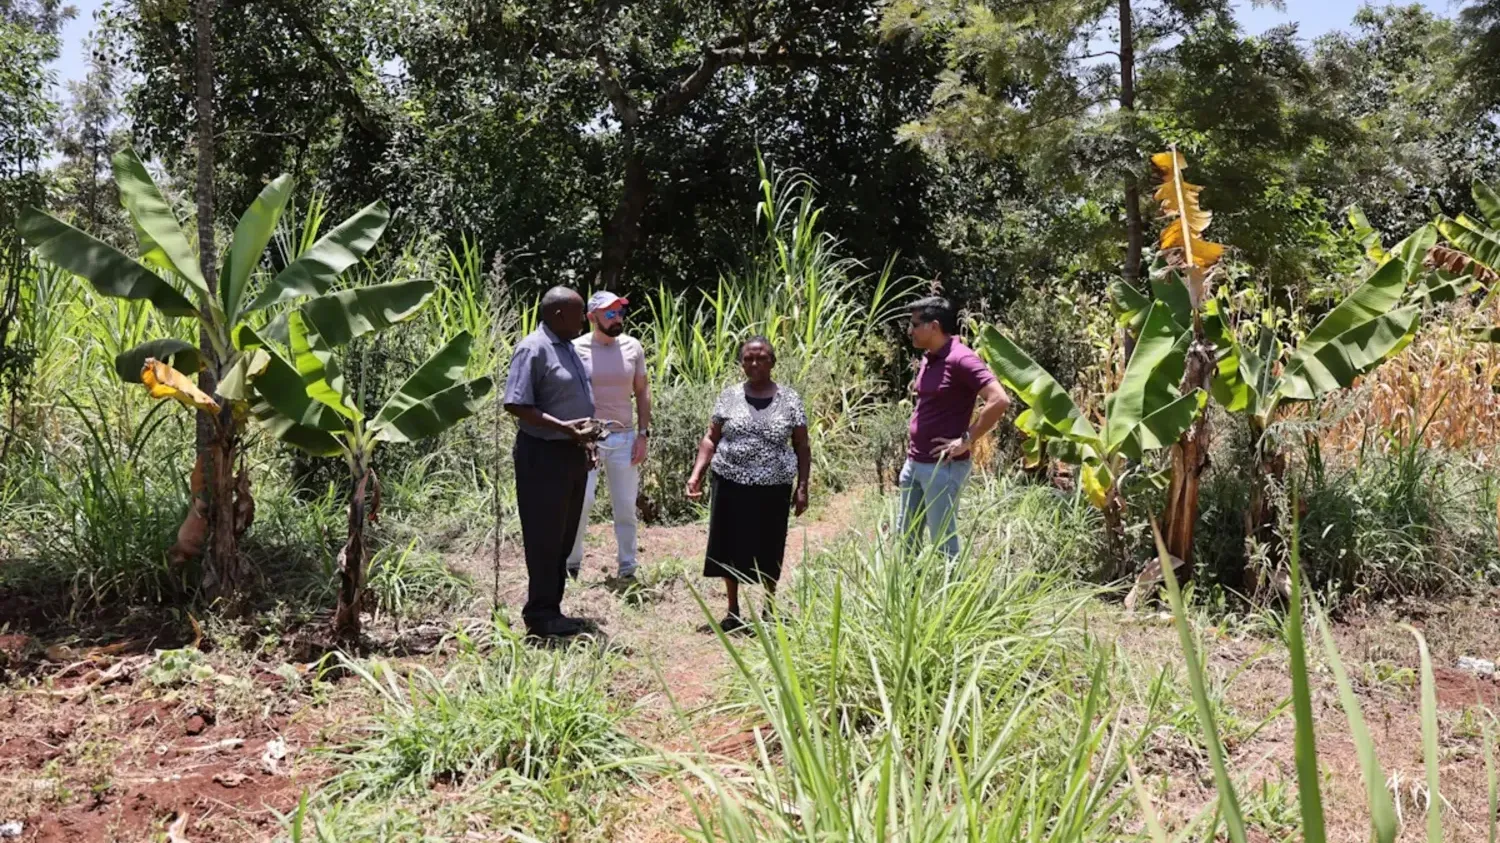
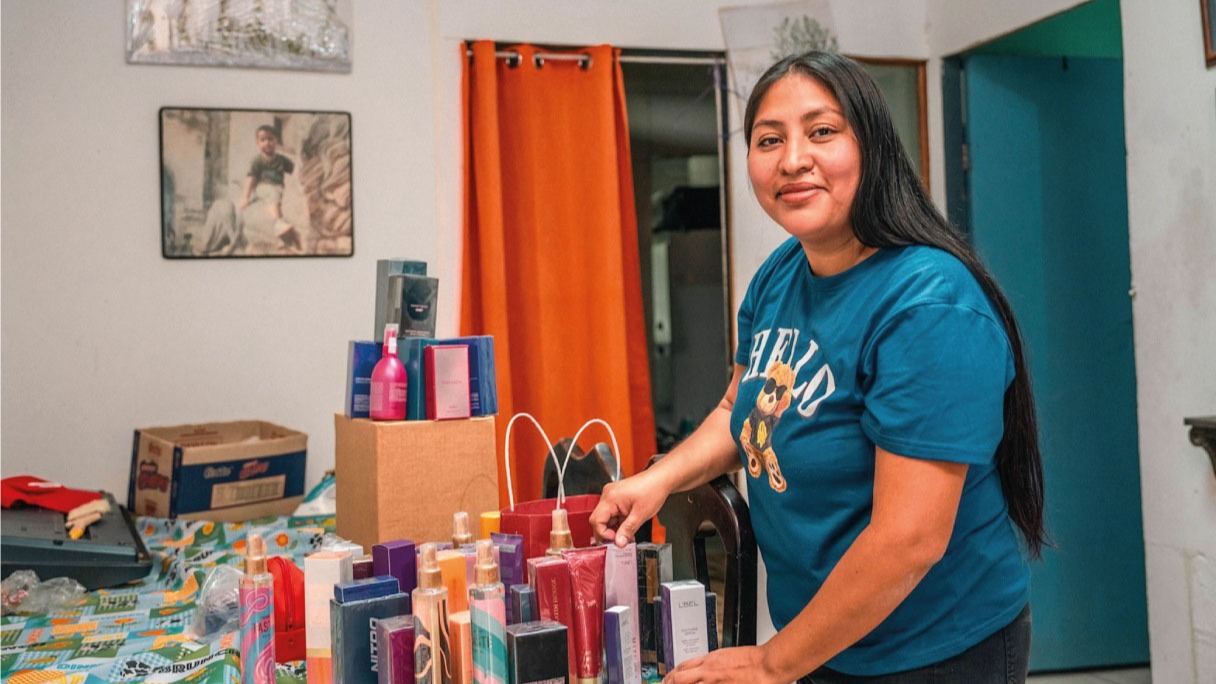
Met microkredieten steunt Wakibi de financiële behoeften van ondernemers in ontwikkelingslanden. Tachtig procent van de ondernemers die wij ondersteunen, zijn vrouwen. Vele van hen werken op het platteland, sommigen in de sportwereld. Anderen hebben een onderneming in de voedingsindustrie, zoals de Filipijnse Rolyn, die materialen voor haar vissersbedrijf moet aanschaffen. Of neem Martha Cecilia uit Colombia, een kapster die haar salon wil renoveren. Een microkrediet stelt deze vrouwen in staat om hun onderneming op te starten, draaiende te houden en te laten groeien. Met elke lening die wij verstrekken, komen de Sustainable Development Goals weer een stapje dichterbij.
Bronnen:
- Claire Leitch, Friederike Welter & Colette Henry (2018). Women entrepreneurs’ financing revisited: taking stock and looking forward. Venture Capital, 20:2, 103-114.
- Asli Demirguc-Kunt, Leora Klapper & Dorothe Singer (2013). Financial Inclusion and Legal Discrimination Against Women. Evidence from Developing Countries. Policy Research Working Paper 6416, The World Bank Development Research Group.
- Swati Panda (2018). Constraints faced by women entrepreneurs in developing countries: review and ranking. Gender in Management: An International Journal, 33(4), 315-331.
- Yoong J, Rabinovich L, Diepeveen S (2012). The impact of economic resource transfers to women versus men: a systematic review. Technical report. London: EPPI-Centre, Social Science Research Unit, Institute of Education, University of London. ISBN: 978-1-907345-22-7.